Requisiti soggettivi e familiari
Per accedere al Nuovo bonus mamme, la lavoratrice deve essere madre di:
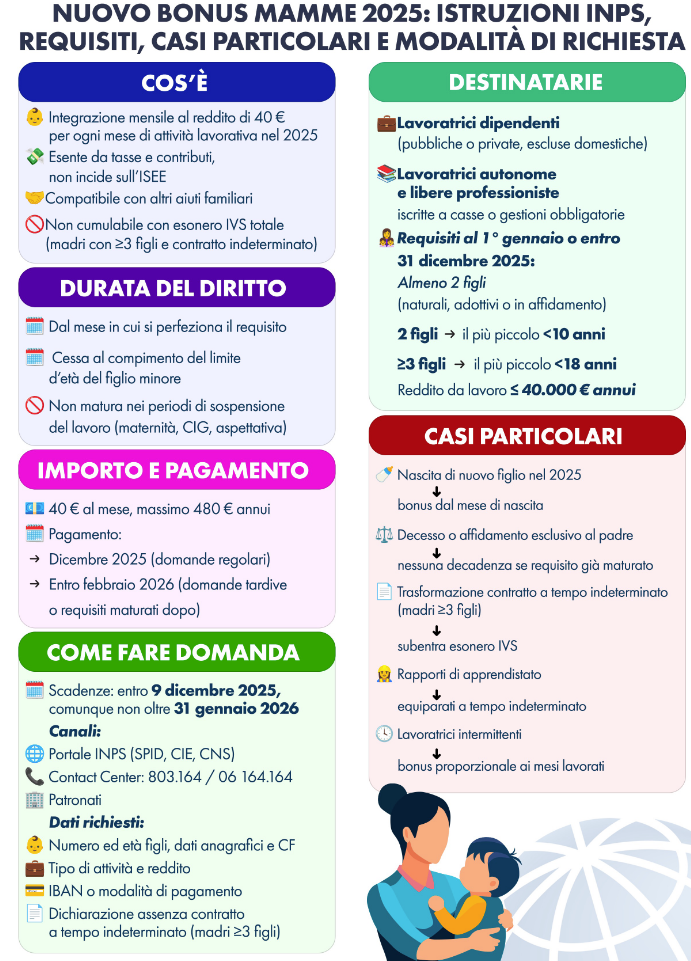
- due figli, di cui il più piccolo non abbia compiuto 10 anni nel corso del 2025; oppure
- tre o più figli, di cui il più piccolo non abbia compiuto 18 anni.
Sono inclusi i figli adottivi e quelli in affidamento preadottivo.
Il requisito si considera soddisfatto se presente al 1° gennaio 2025 o se maturato entro il 31 dicembre 2025; ad esempio, nel caso di nascita del secondo o terzo figlio nel corso dell’anno, il diritto decorre dal mese della nascita.
Il diritto non viene meno in caso di decesso del minore o di affidamento esclusivo al padre, mentre restano esclusi i figli per i quali sia cessata la responsabilità genitoriale.
Condizioni lavorative
Il bonus è riconosciuto alle madri:
- lavoratrici dipendenti, sia del settore pubblico che privato, escluse le lavoratrici domestiche;
- lavoratrici autonome iscritte a gestioni previdenziali obbligatorie (incluse le Casse professionali di cui ai D.Lgs. n. 509/1994 e n. 103/1996, nonché la Gestione separata ex L. n. 335/1995.
Per le lavoratrici dipendenti, il diritto sussiste solo per i mesi di effettiva vigenza del rapporto di lavoro; sono inclusi i rapporti a tempo determinato, intermittente o in somministrazione.
Per le lavoratrici autonome, il bonus è riconosciuto in relazione ai mesi di iscrizione alla Cassa o fondo di riferimento nell’anno 2025, ovvero – per le iscritte alla Gestione separata – per i periodi di effettiva attività lavorativa di competenza dell’anno 2025.
Casi particolari e incompatibilità
Un aspetto rilevante riguarda le madri con tre o più figli.
Per queste lavoratrici, il Nuovo bonus mamme non spetta nei mesi in cui sia in essere, anche in parte, un rapporto di lavoro a tempo indeterminato, anche solo per parte del mese. Ciò perché, per tali soggetti, opera già l’esonero totale dei contributi IVS a loro carico, previsto dall’articolo 1, comma 180, della legge di Bilancio 2024 (L. n. 213/2023).
Ne consegue che, in caso di trasformazione di un contratto da tempo determinato a indeterminato, il diritto al Nuovo bonus mamme cessa a partire dal mese della trasformazione.
La medesima esclusione dal Nuovo bonus mamme si applica anche ai rapporti di apprendistato, qualificati per legge come contratti a tempo indeterminato (art. 41, D.Lgs. n. 81/2015).
Limite di reddito
Il reddito complessivo (somma dei redditi) da lavoro (dipendente o autonomo) percepito nel 2025 non deve superare 40.000 euro lordi annui, come risultante ai fini dell’imposizione fiscale. Il superamento della soglia comporta l’esclusione dal beneficio.
Misura e modalità di erogazione
Il bonus ammonta a 40 euro per ciascun mese o frazione di mese in cui è sussistente il rapporto o l’attività lavorativa, per un massimo di 12 mensilità (480 euro complessivi).
L’importo non è corrisposto mensilmente, bensì in un’unica soluzione nel mese di dicembre 2025, unitamente alla retribuzione del medesimo mese.
Nel caso in cui la domanda sia presentata in una data non utile per l’erogazione di dicembre, il pagamento potrà avvenire entro il mese di febbraio 2026, purché la domanda pervenga entro il 31 gennaio 2026.
Presentazione della domanda
Il beneficio è riconosciuto a domanda, da presentarsi esclusivamente all’INPS attraverso i canali telematici istituzionali: portale istituzionale dell’INPS, autenticandosi con SPID, CIE, CNS o eIDAS; Contact Center o Patronati.
Per le lavoratrici in possesso dei requisiti, il termine ordinario per la presentazione, avverte l’INPS con la circolare n. 139 del 2025, è di 40 giorni dalla pubblicazione della circolare, ossia entro il 7 dicembre 2025. Tuttavia, ha reso noto l’INPS con successivo comunicato stampa del 29 ottobre 2025, “considerato che il termine scade domenica 7 dicembre e che l’8 dicembre è un giorno festivo le domande devono essere presentate entro il 9 dicembre 2025“.
Le lavoratrici che maturano i requisiti successivamente, ma comunque entro il 31 dicembre 2025, potranno presentare la domanda fino al 31 gennaio 2026.
Dichiarazioni e documentazione
La domanda deve contenere una dichiarazione sostitutiva di atto notorio (ai sensi del D.P.R. n. 445/2000) con la quale la richiedente attesta:
- la composizione del nucleo familiare e l’età dei figli;
- la titolarità di un rapporto o attività lavorativa rientrante tra quelle ammesse;
- l’ammontare del reddito da lavoro 2025, non superiore a 40.000 euro.
Per ciascun figlio devono essere indicati i dati anagrafici e il codice fiscale, allegando – ove necessario – la documentazione comprovante la filiazione o l’affidamento. Per le lavoratrici straniere, la documentazione dovrà essere prodotta con documento pubblico apostillato o legalizzato, secondo Paese di appartenenza.
All’atto di presentazione della domanda deve essere altresì indicata la modalità di pagamento, che avverrà mediante accredito su conto corrente bancario o postale (IBAN) o tramite bonifico domiciliato.
Il sistema è integrato con la piattaforma SUGI (Sistema Unico di Gestione IBAN), che consente di utilizzare un IBAN già registrato presso l’Istituto. Per conti esteri in area SEPA, deve essere allegato il modulo MV70 di identificazione finanziaria.
L’INPS sottoporrà le domande a controlli, anche successivi all’erogazione. In caso di dichiarazioni false o mendaci, sono previste la decadenza dal beneficio, il recupero delle somme indebitamente percepite e la segnalazione all’Autorità giudiziaria, ai sensi degli articoli 75 e 76 del D.P.R. n. 445/2000.
Trattamento fiscale e ISEE
Il Nuovo bonus mamme è espressamente escluso dalla base imponibile ai fini IRPEF, in quanto non concorre alla formazione del reddito complessivo (art. 8 del TUIR).
Inoltre, non rileva ai fini del calcolo dell’Indicatore della Situazione Economica Equivalente (ISEE)
Per la presentazione della domanda Vi preghiamio di compilare il form in calce alla presente informativa. Sarete ricontantatti al piu’ presto.
Lascia un commento