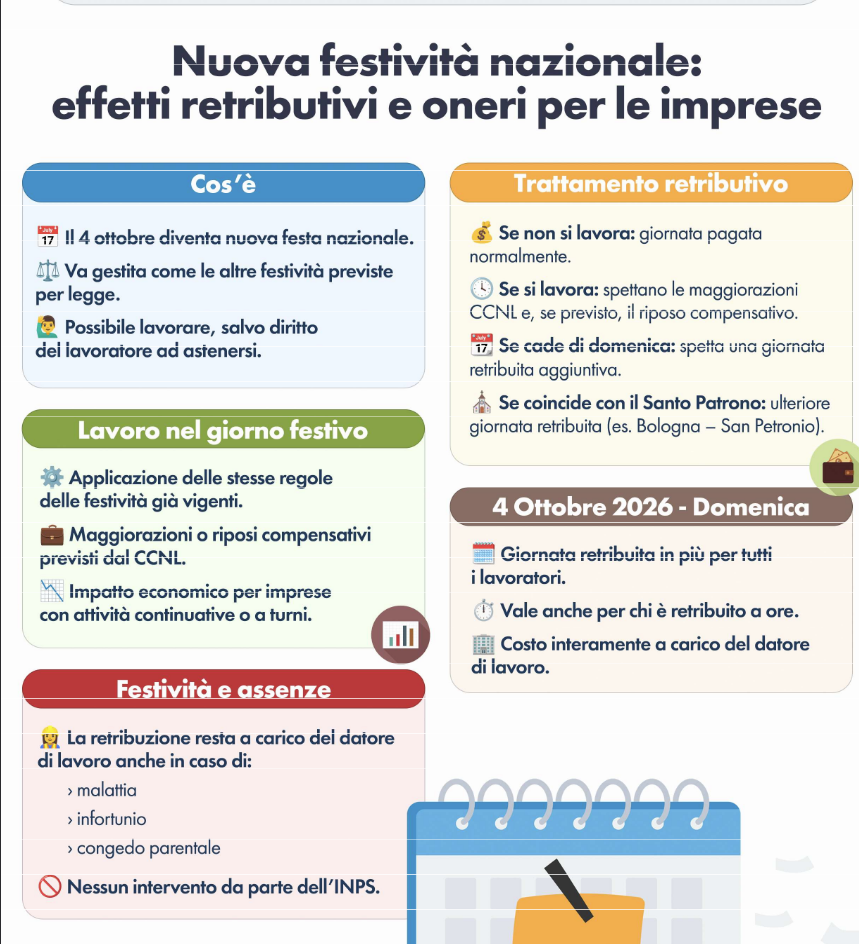
L’istituzione del 4 ottobre come nuova festa nazionale dedicata a San Francesco d’Assisi comporta non
solo un ampliamento del calendario delle festività, ma anche nuovi adempimenti retributivi e
contributivi.
Un cambiamento che i datori di lavoro dovranno gestire con attenzione, poiché inciderà su buste paga,
costi e organizzazione del lavoro.
Una nuova giornata festiva da gestire in busta paga
La nuova festività dovrà essere trattata come tutte le altre giornate riconosciute per legge. Ciò significa che il datore di lavoro dovrà considerarla nel normale calendario delle festività e
applicare le relative regole contrattuali in materia di retribuzione e prestazioni lavorative. Non esiste un divieto assoluto di lavorare in quella data: l’azienda potrà, infatti, richiedere la prestazione lavorativa, salvo i casi particolari in cui al lavoratore spetti il diritto di astenersi dal servizio.
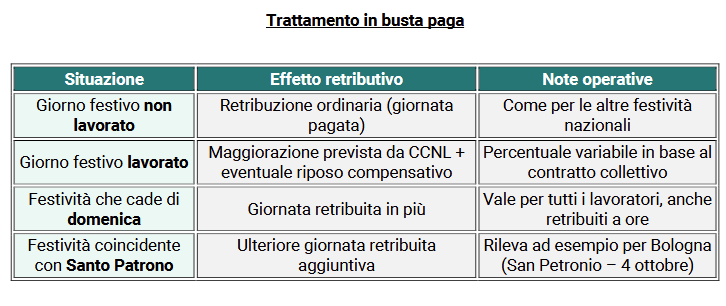
Nel caso in cui il dipendente presti attività lavorativa il 4 ottobre, dovranno essere corrisposte le maggiorazioni retributive previste dal contratto collettivo nazionale (CCNL).
A queste, a seconda delle previsioni contrattuali, potranno aggiungersi o sostituirsi i riposi compensativi, da fruire in altra data.
In sostanza, la nuova festività seguirà la medesima disciplina di quelle già in vigore, con un impatto economico da valutare attentamente soprattutto per le imprese che operano in settori
continuativi o con turnazioni Il 4 ottobre 2026 cade di domenica: doppio effetto retributivo
C’è però un elemento peculiare: nel 2026 il 4 ottobre cadrà di domenica.
In questo caso, come stabilito dalla normativa in materia di orario di lavoro, ai lavoratori spetta
comunque una giornata retribuita in più, indipendentemente dal fatto che la festività coincida
con il giorno di riposo settimanale.
L’effetto, dunque, sarà quello di un riconoscimento economico aggiuntivo, che andrà a beneficio di tutti i lavoratori, siano essi retribuiti su base oraria o iornaliera. La giornata festiva resta a carico del datore di lavoro anche qualora cada all’interno di un
periodo di assenza giustificata, come malattia, infortunio o congedo parentale.
In tali casi, la retribuzione per la festività non viene assorbita dall’INPS, ma rimane un onere
aziendale.
Lascia un commento